
LE CONTRAT D’ASSURANCE-VIE LUXEMBOURGEOIS
Le contrat d’assurance-vie luxembourgeois est un cadre de protection spécifique, une architecture ouverte et une gestion sur mesure, pour structurer, protéger et transmettre un patrimoine.
Il s’agit d’un contrat souscrit auprès d’une compagnie d’assurance établie au Luxembourg et proposé en France en libre prestation de services.
Comme en France, l’assurance-vie n’est pas une propriété directe des actifs mais une créance que vous détenez sur l’assureur.
Ce qui change, c’est le cadre juridique qui protège cette créance et l’ouverture des supports d’investissement.
Pour un résident fiscal français, la fiscalité reste la fiscalité française de l’assurance-vie.
Cinq atouts à connaître
Protection des actifs
Bénéficiez du régime luxembourgeois spécifique (triangle de sécurité, super-privilège).
Architecture ouverte
Disposez d’un accès à un large éventail de supports (fonds, ETF, titres vifs, private equity, dette privée, selon le contrat).
Dimension internationale
Investissez en multi-devises, actifs internationaux.
Bénéficier de la neutralité et portabilité fiscale
Gestion sur mesure
Souscrivez à des fonds interne dédié (FID) : mandat de gestion et allocation personnalisée.
Transmission
Conservez les mécanismes de l’assurance-vie qui restent pertinents pour vous, avec une clause bénéficiaire à rédiger avec soin.
LES SUPPORTS D’INVESTISSEMENT DU CONTRAT
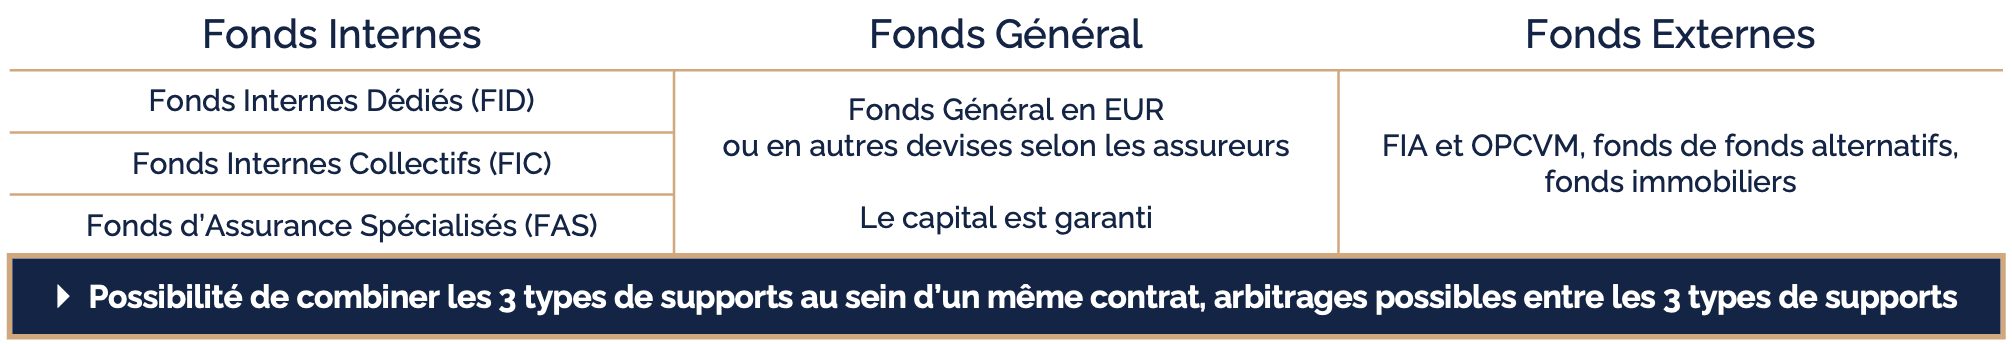
FONDS INTERNE
Ensemble d’actifs cantonnés d’une entreprise d’assurances, Collectif, Spécialisé ou Dédié.
Possibilité de gestion en différentes devises
Fonds interne dédié
Fonds Interne investi dans des lignes directes ou non, géré par un gestionnaire unique et servant de support à un seul contrat.
Les FID permettent une véritable gestion individuelle sous mandat.
Le souscripteur définit la politique de gestion souhaitée dans le bulletin de souscription et désigne le gestionnaire financier à qui est déléguée la gestion des actifs sous-jacents du véhicule FID.
Fonds interne collectif
Fonds Interne ouvert à une multitude de souscripteurs, qui n’ont pas nécessairement de liens familiaux entre eux.
Le FIC fonctionne comme un OPC. Il s’agit d’un véhicule idéal pour une gestion collective des contrats.
La politique d’investissement du FIC est définie par les dispositions spécifiques au fonds. Sa gestion est confiée par l’investisseur à un gestionnaire financier.
Depuis la circulaire 26/1, les FIC mono-client sont maintenant possibles.
Fonds d’assurance spécialisé
Fonds Interne investi dans des lignes directes (titres vifs sur accord préalable de la compagnie) ou non, sous conditions de primes ou de fortune*. Chaque actif du FAS est directement choisi par le souscripteur, soit dans le cadre d’une gestion libre, soit à l’aide d’un conseiller financier dans le cadre d’un mandat de gestion conseillée. Les FAS ne requiert pas de gestionnaire financier.